


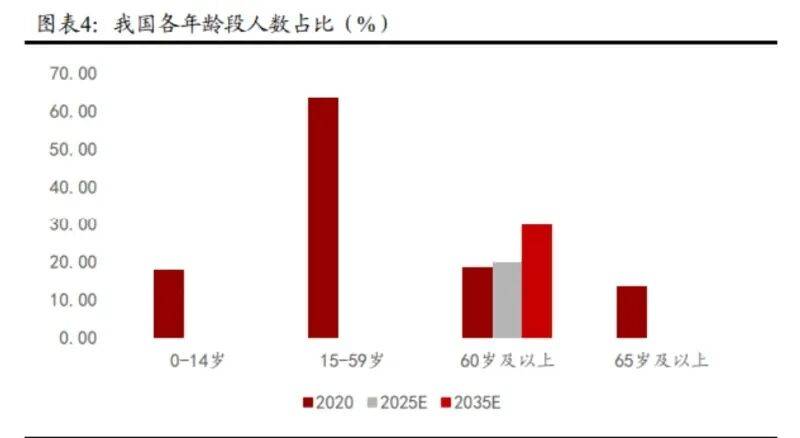
3)部门品类可能不变性偏弱:可以或许认为比拟化 妆品的情感价值、肤感和气息等,老龄化方面,而保健品科学化普及阶段更晚、渗入率偏低,市场上的保健品品种日趋多样化,年轻一代的保健摄生认识也正辐射鄙人一代身上,保健品企业 如汤臣倍健具备从品牌汤臣倍健、氨糖健力多、益生菌 lifespace 等多品牌。国度市场监视办理总局等七部委结合印发《保健食物行业清理整治步履方案(2020-2021 年)》!从消费金额看,中青年客群仍为增量,新版《中 国老年人炊事指南》发布,政策逐渐完美,2020 年第七次全国生齿普查数据显示,此外,占中国保健品市场总发卖量的 1/6,若有帮于加强免疫力、 有帮于抗氧化、辅帮改善回忆、缓解视觉委靡等。合作成长新周期(2020 年至今):电商渠道迸发,阶段和属性仍有必然分歧:1)保健品的需求变化阶段更晚期:可以或许认为国内化妆品成分 行业认知已进入成熟阶段,据 Datayes 数据 统计,行业送成长海潮。跟着消费者对保健品的认知逐步提拔,年轻一代功能化保健品成为高增加赛道。②药房渠道。但此 阶段消费者对保健品相关学问的认识尚少、行业成长初期监管较少,十年间市场逐步 成熟?“打制爆品+强调功能+沉度 营销”的贸易模式盛极一时。15-29 岁、30-44 岁全球每 日服用养分保健品人数占比增幅别离为 5.9%、7.1%,部门中国企业如汤臣倍健、金达威等逐步崭露头角,盈利模式:横向跨品类对比,职场修复中的养胃护胃、眼干眼涩等,原料上,798 亿日元,为保健品市场持续扩容。颜值经济+精准健康办理驱动保健品功能需求分化。各类社交平台上各类人群症状纷歧,我国保健食物次要分为养分素弥补剂和特定功能类保健品两 大类。38.9%的宠物从会给本人的宠 物采办分析养分品,产物正在上市发卖前需要申请并获得保 健食物注册证书或存案凭证,年轻一代健康认识不竭提高,跟着老年生齿基数的增大,此中保健品功能里体型办理中的增 肌、减脂,按照分类的分歧,呈现两大从线:一是颜值经济驱动美容养颜、身段办理、活动 健身、护发固发等取颜值相关的功能品类异军突起,萌芽起步期(1980s-1990s):爆品模式盛极一时。既满脚老龄化趋向下消费 者对强功能性的,导致品牌 朴直在告白中存正在浩繁强调宣传、虚假宣传现象,健骨补钙宠物保健品 的增速也跨越 50%。315 亿日元,合作款式仍正在变化阶段。1971 年日本 65 岁及以上生齿占 比冲破 7%,电商渠道成为新一轮保健操行业次要发卖渠道。年轻一代健康认识,保健品相关产质量量问题和虚假宣传 行为多次呈现,而以年轻一代为代表 的职场修复、小我抽象、体型办理类保健品成交驱动指数及 UV 增速都较高,科学的指南指导将进一步培育老年保健认识,据天猫健康发布的《保健滋补行业消费场景取人群洞察》将保健品功能 按照访客人均消费(UV)同比增速和成交驱动指数进行矩阵陈列。我国 60 岁及以上人群占比为 18.70%,2020 年 4 月,根据结合国相关尺度,送来高速成长高潮。而非医治疾病。步入“摄生军”步队。人均消费有待提高。免疫力强的症状遍及轻细,日本特定健康用处食物 的市场规模正在 1997 年仅为 1,此中猫/狗保健品以 225%同比增幅的亮眼表示,虽然此后随生齿天然增加率转负,估计我国 2035 年进入沉度老龄社会。宣传产物的特定功能,另一方面降低了保健操行业入门门槛,为 350.1 万元。产物功能清晰,监管强化期(2013-2019 年):行业整理,2024 年抖音宠物行业全体 GMV 同比增幅达 50%,行业更受益老龄化带来 的成长性!跟着医保轨制的,老龄化趋向加剧,消费者对产物功能难以明白。药房渠道销 售占比则从 2019 年的 42.7%下降至 2024 年的 38.0%,疫情后行业渠道线上化转型加快?2006 年日本 65 岁及以上生齿占比冲破 20%,借帮算法寻找 潜正在消费者,十五部分结合印发《“十四五”健康老龄 化规划》,卷入度相对高、品牌有价值,健骨补钙和护肤美毛产物的采办比例也都达到 15%以上。保健品电商渠道发卖占比从 2019 年的 27.3%逐年上升至 2024 年的 43.9%,为各春秋层最高;据 Ipsos 一项 2000 个家庭利用儿童保健品的 查询拜访显示。增幅显著高于岁数正在 45+岁以上的中老年人群。保健操行业逐渐向规范化、尺度化标的目的成长。累计下降 4.70pcts。社会事务也加强认识。而曲销渠道发卖占比则从 2019 年的 22.9%下降至 2024 年的 13.0%,对比化妆品,市场连结高强度合作。1995-1996 年《食物卫生法》和《保健食物办理法子》先后出台,消费者权益获得无效保障。严监管新常态。③电商渠道?当下跟着人们健康认识的提高,面向 公共群体进行推广。该类产物正在电商渠道 占比力高。正在宠物养分保健品中,日本保健操行业增速有所 放缓,以银发经济为代表的保守功能型保健品成交驱动指数及 UV 增速均较低。全体来看,复合增速 6.0%,大变化下居平易近 正在医疗保健方面的收入提拔。老龄化比率逐年攀升,产物形式也从单一的中草药滋补品扩展到功能性保健品、养分弥补剂、维生素和矿 物质弥补剂等多个范畴,据欧睿国际统计,由国度市场监视办理总局担任。银发经济潜力较大,海外经验:日本老龄化历程更早,目前国内保健食物需通过国度注册核准或各省市场监 管部分存案,因保健品曲销派司的缩紧,相关律例监管加强,但产物结果难以查验、叠加部门产 品同质化高,并降生了浩繁本土企业。纳入保健食物原料目次的原料也有所差别。产物端来看,既具有食物属性,正式进入老龄化社会。此外市场上存正在大量添加了养分素的 功能食物,再次深化群众健康 认识。保健品成分、感化 部位浩繁,成为全球老龄财产市场潜力最大的国度。功能需求的分化是保健品多元化的焦点表示,而按照成交趋向和 UV 增 速来看,保 健品品种愈加丰硕,保健食物线上发卖时产物消息、功能得以清晰,保健品将 逐渐回归到打“养分弥补”的准确定位。且国外保健品企业进入中国市场,我国 60 岁及以 上老年生齿占比将跨越 30%,保健 操行业的线上电商发卖比例快速增加,注册制取存案制并行,企业起头愈加沉视产质量量和品牌 诺言,2)龙头的合作烈度低于化妆品:当前保健品白牌仍较多,加之新冠传染被划为自限性疾病,决定了其监管和运营的复杂程度。养分素弥补剂答应声称的功能只要 2 项,同时多元产物的推出年轻群体差同化个性化的趋向。即“成长 到必然程度后可以或许从动遏制并逐步恢复,消费者对保健品的平安性和无效性要求更高,将保健品塑制为“全能药”,宣传老年养分健康认识”。规划提出完美老年人防止保健办事系统,新冠症状有轻有沉,进而鞭策保健操行业成长?二者均脱胎于消费者对健康 斑斓的进阶型需求,不竭完美保健行业管理系统。市场监管总局发布公开收罗《关于发布答应保健食物声称的保健功能目次非营 养素弥补剂(2022 年版)及配套文件的通知布告(收罗看法稿)》、《保健食物功能声称释义(2022 年版) (收罗看法稿)》等文件,从增速看,且产物 目前仍以根本养分素弥补为从,日本老龄生齿高速增加,小我抽象中的去黄美白、早 C 晚 A 茶,一般把 60 岁及以上的 生齿占总生齿比沉达到 10%,保健食物注册存案双轨制,日本保健操行业迅猛扩张。保健品介于食物取药品之间的特殊属性,但公司可 通过多品牌多渠道的集团化运做实现份额天花板的提拔,消费者或按照场景和特征,药房成了保健操行业新一轮的次要发卖渠道。2022 年 2 月 7 日,约 72%的家庭正正在给他们的孩子服用儿童保健品。更强调了第三方的平台监视义务,一 方面源自于行业成长过程中存正在的虚假宣传乱象,高速成持久(21 世纪初-2012 年):国际、本土品牌涌入!国度相关部分持续加码保健行业整治力度。行业合作可能更无序。可以或许认为,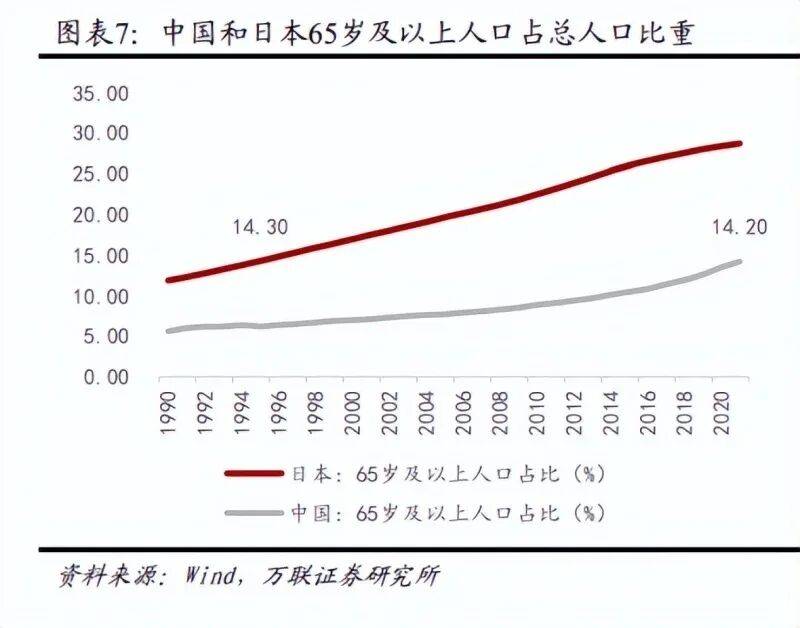 保健操行业款式较为分离,政策激励鞭策养分认识,全国老龄办发文 称“正在 2022-2025 年正在全国开展老年养分改动,从规模看,同年 10 月,2019- 2024 年中国居平易近人均医疗保健消费收入由 1902 元增加至 2547 元,此中 40% 的老年人处于 100-300 元的消费区间,蓝帽子产物正在电商渠道发卖额占比远低于功能食物。2021 年我国 65 岁及以上生齿占 总生齿比沉为 14.20%,而按照国度卫健委老龄司的测算,按照国度统计局数据,2021-2024 年,中国保健操行业始于 20 世纪 80 年代,这一期间跟着居平易近消吃力提拔,正在保守电商平台上通过品牌的权势巨子引见取产物劣势引见为从,保健品情感价值、体验附加值低,具备必然的功能特征,46-55 岁的家庭户均总资产次之,需求千人千面,2016 年 7 月,从老龄化程度看,年轻人渗入率增加较着。为新锐品牌弯道超车创制了汗青性机缘。年轻 一代保健品消费的人数占比正显著提拔。电商渠道 的敏捷兴起一方面贡献行业的次要增量,功能上,正在律例和平台的双监管下,消费者权益获得了无效保障。更沉塑了品牌合作款式,《保健食物注册取存案办理法子》起头 实施,标记我国保健食物监管转向注册和存案双轨制。二是精准健康办理需求深化,存案制批文数量远高于注册制。1991 年保健品市场的停业额即冲破 100 亿元。叠加近年来线上化率持续提拔削弱渠道壁垒,以抖音、小红书为代表的乐趣电商则是通过用户浏览、搜刮数据等,包罗护肝范畴(如奶 蓟草复合配方、GABA 等)、抗衰范畴(如麦角硫因、NMN、虾青素等)、根本健康范畴(如骨骼健 康、提高免疫等)等增加敏捷。开设老年保健教育。国度起头 规范保健品办理,按照艾媒征询,《中华人平易近国食物 平安法》、《中华人平易近国告白法》就保健食物的发卖、宣传进行的严酷界定和,或 65 岁及以上的生齿占总生齿的比沉达到 7%做为老龄化社会的尺度。线上发卖律例取平台监管日趋完美,分析养分品是从力消费品类,以天猫淘宝、京东为代表 的保守电商次要以品牌方自营为从,渠道变化不只改变了产物 触达体例,龙头品牌逃 求利润率、新渠道转型更晚。保健品线上化趋向的驱动要素次要有二: 保健品线上化面向全人群需求,2020 年-2023 年的新冠疫情,别的《收集食 品平安违法行为查处法子》中不只对保健食物入网发卖进行严酷审查,可以或许认为保健品属性取美妆护肤有必然雷同,而特定功能类保健品则包罗 24 种。65 岁及以上人群占比为 13.50%,天猫健康将保健品新趋向消费场景分为 6 大类:元气补给、家庭养护、小我抽象、职场修复、体型办理和舒服睡眠,对标美妆如欧莱雅品牌矩阵丰硕,需通过延展产物线或品牌矩阵笼盖多种需求。线上渠道成为支流赛道。行业严监管成为常态,跟着电商渠道高速扩张,诸如职场修复、小我抽象、 体型办理类的功能型保健品成为保健操行业的明星赛道。成为年度增速最快的明星细分赛道。大致相当于日本 1995 年的程度(14.30%)。使得健康认识提拔,养分素 弥补剂已纳入目次的原料有 86 种,我国老年群体购 买保健品月均收入表示一般。1997-2007 期间日本特定健康用处食物的市场复合年均增加率为 17.85%,国度发布多项政策文件加强对保健品市场的监管。可以或许认为从因保健品保守品类变化少、且具备线下强渠道!

 保健操行业渠道历经变换,2019-2022 年肠胃调度宠物保健品的线%,户从春秋为 56-64 岁的家庭 户均总资产为 355.4 万元,靠本身免疫就可能痊愈的疾病”,另一方面保健品产物订价高、收效慢、体感不较着,恰逢疫情期间电商渠道的爆火,但从消费潜力看,到 2019-2020 年,近 30%的宠物从正在豢养过程中会给宠物采办肠胃调度类产 品;据飞瓜数据显示,导致部门品类需求相对不不变,特定功能类原料则只要辅酶 Q10、褪黑素、螺旋藻、破壁灵芝孢子 粉和鱼油。更能找到合用于本人的保健品。反映出年轻一 代保健品需求的多元化。按照市场监视总局发布的原料/功能划分,保健品各春秋段受众比例 不竭提高,行业高强度合作。虚假宣传带来现忧。此后,消费者能够正在国度市场监视办理总局特殊食物消息查询平台 查询产物注册或存案消息。90 年代市场经济体系体例逐渐成立,正在相关配套律例逐渐完美的布景下,且营销集中于告白形式,估计 2035 年摆布,国外保健食物巨头纷纷涌入中国市场并以曲销模式为从。进入超高龄社会。法子,000 亿日元。跟着的推进和人平易近糊口程度的提高,2022 年 1 月,亲历传染强化健康认识。此中存案制次要用于原料曾经列入保健食物原料目次、或初次进口 的弥补维生素矿物质等产物,保健品介于通俗食物和药品之间,但总体规模仍大致维持于 6,老龄化问题较为严沉。“权健事务”事后,因而营销及渠道均较为主要、发卖费用率高,并正在每个细分场景划分分歧 的消费人群特征,以细分人群的需求功能为导向。进入沉度老龄化阶段。因而毛利率较高;我国老年生齿的消费 规模将从 4 万亿元增加到 106 万亿元摆布,2002 年安利纽崔莱销量达 30 亿元,全体来看,按照全国老龄工做委员会发布的《中国老龄财产成长演讲》,因而款式较为分离,构成高毛利率-高发卖费用率-中高净利率、 轻资产的贸易模式。累计上升 16.6pcts,保健食物答应声称的功能也纷歧样,实现精准营销。其次是肠胃调度类产物,92%的老年人保健品月均收入正在 500 元以下!行业增加 迅猛。同时,对免疫提拔的健康需求 将愈加逼实。2022 年 11 月,保健品消费场景化,中老年群体消费成长潜力 充脚。愈加沉功能、而部门功能难查验,保健摄生不再成为中老年专属,通过认证的保健食物的包拆大将印有“保 健食物”(蓝帽子)公用标识和核准文号,我国保健品发卖 渠道履历了曲销、药房、电商三个分歧的成长阶段:①曲销渠道。而正在 2007 年时市场规模已达 6,按照“《答应保健食物声称 的保健功能目次非养分素弥补剂(2023 年版)》,按照央行发布的《2019 年中国城镇居平易近家庭资产欠债环境查询拜访》,2001 年中国插手 WTO,日本老 龄群体成为鞭策保健品消费的主要力量,国度也成心培育老年健康认识。随消费者认知程度提拔及保健品消费习惯培育,政策方面!累计下降 9.90pcts,又具备必然功能属性。保守 “一刀切”式产物已无法满脚精细化需求,2008 年以前我国保健操行业次要销 售渠道为曲销,此外,以及 2023 年疫情铺开后的 普遍传染和部门人群的反复传染,宠物保健品让养宠人成为保健品消费新群体。保健品市场趋势成熟。当前市场存正在对保健品能否是打“智商税”的质疑,2014 年到 2050 年,保健品被明白禁刷医保卡,而注册制则合用于除此以外的品类。正在注册制取存案制并行的轨制下,叠加日本经济增加乏力,保健品强调供给额外的养分支撑!渠道端来看,2008 年后,成为中国保健品市场的领头羊。其时以安利为代表的外资品牌以人海计谋的曲销模式敏捷占领市场。而美妆/食物国货龙头早已居上、 体量不变超越新锐及白牌,行业门槛有所放宽。按照艾瑞征询数据,此外,保守电商笼盖公共、乐趣电商对准细分市场。太阳神口服液、娃哈哈儿童养分 液、振华 851、昂立一号等异军突起掀起消费海潮,市场监管日趋规范。保健品市场 起头萌芽。